
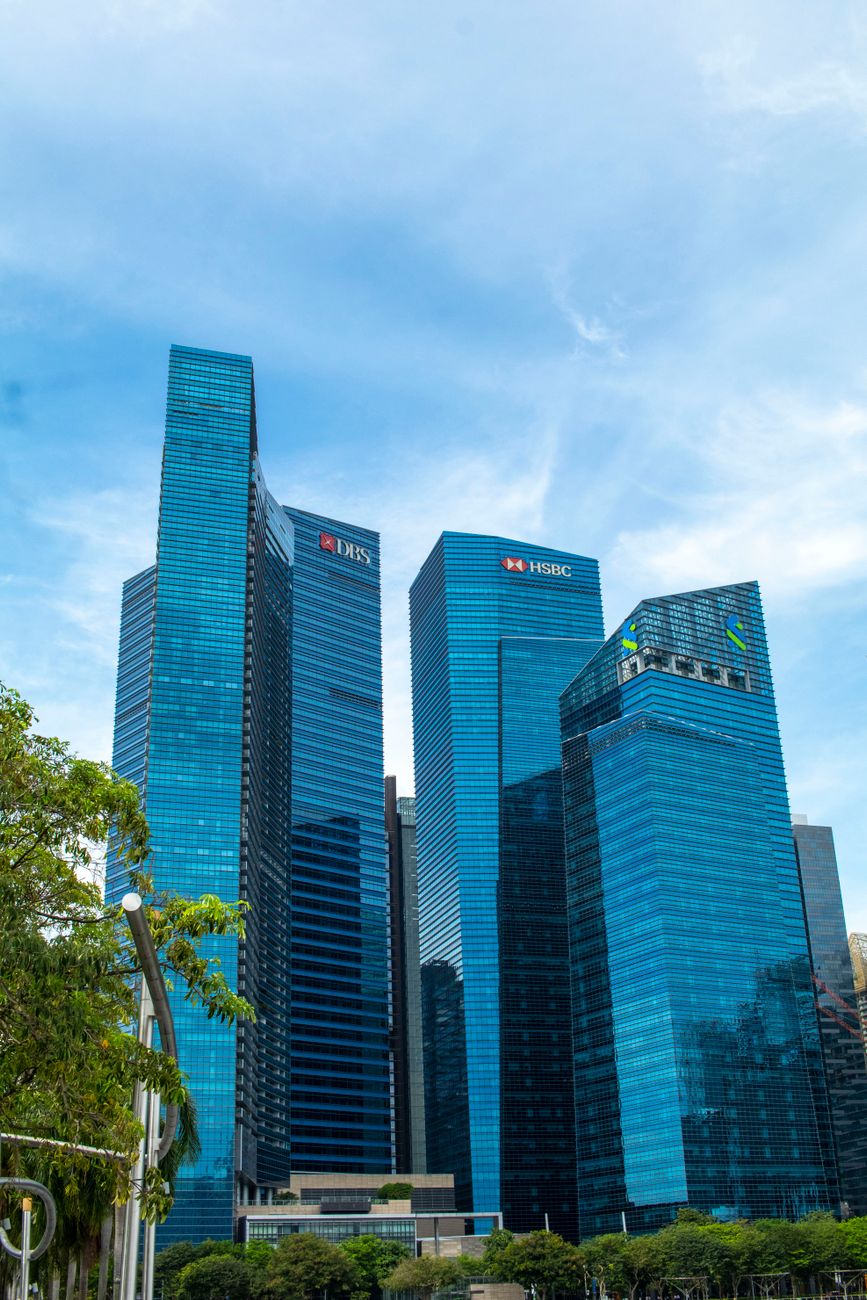
一个月前,我们写过一篇《好楼为什么卖不出好价格?Keppel REIT十年的折价之谜》。
当时令人困惑的是:Keppel REIT持有Marina Bay Financial Centre、One Raffles Quay、Ocean Financial Centre等优质办公楼,但过去十年,它的物业组合越做越大,每单位净资产和每单位分派却没有同步增长。市场给它的折价,可能不仅是对办公楼的折价,也包含对管理人资本配置的疑虑。
到了10月28日,这个问题有了新的观察机会。
Keppel REIT刚公布前九个月经营更新:经营性可分派收入同比增长24.4%。与此同时,管理人准备从母公司Keppel购买一栋新办公楼的51%权益,预计总成本约6.27亿新元。而以10月27日每单位0.805新元的参考收盘价、6月底账面NAV每单位1.24新元计算,Keppel REIT本身仍以约0.65倍NAV交易。
如果自己的单位在市场上折价35%,为什么还要花大钱购买外面的楼?
这不是一句“管理层做错了”就能回答的问题。它真正考验的是:
一个REIT管理人,能不能在好资产、好价格和普通持有人的利益之间,做出正确选择?
一、好消息:楼确实经营得不错
根据10月28日的经营更新,Keppel REIT截至9月底的物业组合承诺出租率达到96%,前九个月租金调整率为正12%。物业净收入(NPI)同比增长12.7%,合资公司应占业绩增长33.3%,经营性可分派收入增长24.4%。
但把新增收购贡献剔除后,经营性可分派收入的同比增长为3.6%。
这两组数字并不矛盾。增加持有MBFC Tower 3的权益,以及购买澳洲Top Ryde City Shopping Centre,使Reit获得更多收益;原有物业本身也在增长,只是幅度没有24.4%那么大。
还有一个不能忽略的区别:经营性可分派收入增长,不等于每单位分派(DPU)同样增长。
2026年上半年,Keppel REIT的DPU从去年同期2.72分降至2.61分,降幅约4%。这是半年数据,不能直接与前九个月24.4%的增长相减,但它提醒我们:收入需要由多少个单位分享,同样重要。
因此,今天没有必要再争论Keppel是不是好物业。现有证据显示,物业经营能力是它的长处。真正仍要检验的,是管理人怎样为这些资产出价、融资和分配收益。
二、一笔新交易:4.3%的收益率,有多少是楼自己赚的?
10月20日,Keppel REIT宣布,拟从母公司关联实体收购Keppel South Central的51%权益。
它是丹戎巴葛一栋2025年建成的33层甲级办公楼。要注意,REIT拟取得的是70年租赁权益,不是底层土地的永久产权。
交易约定的51%物业价值为6.262亿新元;连同费用,预计总收购成本约6.271亿新元。管理层预计初期物业净收益率4.3%,备考DPU增厚2.01%。
这些数字看起来不差,但细读公告,会发现两项条件。
第一,物业还没有完成稳定出租。
9月30日已经正式承诺租赁的面积是48.8%;截至10月15日,连同正在办理文件的租约,约为60%。后者并不等于已经起租、正在付租金的实际出租率。
第二,4.3%的初期收益率包含母公司卖方的收入保障。
卖方承诺,在约定条件下补足Keppel REIT每月应占调整后物业净收入至约223万新元,最长五年,或在物业达到约定稳定出租及收益条件后提前结束。
收入保障有实际价值:它让初期空置风险的一部分由卖方承担。母公司仍保留49%权益,也有动力完成出租。
但保障期结束后,办公楼究竟能独立产生多少现金流,才决定长期投资值不值。
两家独立估值师还提供了一个很有用的比较:
不计入收入保障时,这51%权益的估值分别为6.31亿和6.42亿新元。与6.262亿的商定物业价值相比,折价只有约0.8%和2.5%。
这说明本次交易并不是以远低于独立估值的价格捡到一栋楼。
它的经济回报,需要未来出租率、有效租金和融资成本来兑现。独立估值本身也包含对未来经营的判断,不等于今天的租金现金流已经达到稳定水平。
三、如果我是基金的普通持有人,会怎样算这笔账?
我们现在更愿意把上市REIT看成一只可以在交易所买卖的房地产投资基金。
Keppel REIT管理人类似基金经理,旗下办公楼就是基金持有的资产。小股东可以用不多的本金,间接分享顶级物业的租金;但也要承担经理人的投资判断和收费成本。
这正是为什么,管理人有没有找到好物业,与有没有替持有人买到好价格,必须分开评价。
同一时期,Keppel REIT也提出,计划视市场情况,利用日本和韩国物业出售所得,最多拨出2,500万新元回购自身单位;还计划在原有周年资本分派结束后,额外返还1,500万新元资本。
这两项安排值得肯定。管理人至少开始考虑:除了买新楼,还可以把资金还给持有人,或在单位折价时回购。
但资本配置的取舍仍然摆在眼前:一边是总成本约6.27亿新元的新收购,一边是最多2,500万新元的单位回购。
两者资金期限、金额和风险不同,不能只按规模大小就认定管理层偏袒母公司。
我们真正应该要求管理人回答的是:
为什么这笔新收购,在考虑融资、空置、租赁优惠和后续资本开支后,比相同可用资本用于偿债或回购更有利于每单位持有人?
管理人给出的2.01%“DPU增厚”,也必须看清比较基准。
它是将海外物业出售、其他调整和假设融资安排纳入后计算的备考增厚,不是相对2025年实际全年5.23分DPU直接增长2.01%。
而且,最终融资方案尚未确定,实际结果仍有变化空间。
四、为什么市场折价,未必会自动消失?
截至10月27日的参考价格,Keppel REIT约以0.65倍账面NAV交易。
如果账面价值真实可靠,买入现有单位相当于以折扣间接参与成熟办公楼;如果这些楼未来租金稳定增长,持有人可能同时获得现金分派和估值修复。
但要注意,新加坡核心CBD甲级办公楼市场当前并不是明显低谷。
Keppel现有组合出租率高、续租租金向上,经营周期相当不错。我们不应该把未来行业从低谷复苏的收益,预先算进买入理由。
此外,低于NAV,不一定就是便宜。
NAV取决于物业估值假设、债务、未来资本开支,以及管理人下一次如何使用资本。
假如管理人不断以低于NAV的价格增发单位,再以接近市场估值的价格收购物业,单位持有人原本享有的折价优势,可能长期无法兑现。
另一方面,管理人也可能选择合理出售资产、控制负债和回购低估单位,逐渐修复市场信任。
折价能否收窄,最终不仅取决于办公楼市场,也取决于管理人的实际行动。
这也使我们上一篇文章提出的“管理人折价”(Manager Discount)更值得继续观察。但它仍是一项解释市场价格的假说,不能把全部35%的折价都归因于管理层。
五、下一张财报,我们应该看什么?
对普通投资者而言,这次Keppel South Central收购提供了一套可以重复使用的检查方法。
首先,看物业真正独立赚取的现金流,而不是只看包含卖方补贴的首年收益率。
其次,看收购后的实际经营性DPU,而不是仅看收购前的备考增厚百分比。
然后,看管理人使用的是债务、永续证券还是新单位,以及这些资金的完整成本。
最后,观察公司是否真的执行回购、以什么价格回购,以及有没有持续提高每单位的长期价值。
尤其是Keppel South Central,收购预计在2027年第二季度完成,还需单位持有人批准。
对投资者来说,这意味着今天仍有时间阅读交易细节,而不必急着替管理人下结论。
我会继续关注三个实际结果:收购最后如何融资;新楼的真实出租及收入保障依赖程度;回购计划究竟执行了多少。
只有这些结果逐步出现,我们才有足够证据评价管理人的资本配置能力有没有改善。
结语:好楼是起点,好价格和好管理才决定回报
Keppel REIT这次业绩传来的正面信息很清楚:它持有的优质物业,仍然有能力收租,也有能力提高租金。
新加坡CBD办公楼的经营环境,目前对它有利。
但十年折价之谜真正没有解决的,仍是另外一个问题:
这些好物业产生的价值,最终有多少能够留在普通单位持有人的每一单位上?
如果管理人不断扩大组合,持有人却要不断追加资本,长期DPU和NAV/Unit仍难以增长,那么再漂亮的大楼,也不足以证明基金经理优秀。
相反,如果我们能在市场低估时,以合理折价间接持有优质物业,并且管理人懂得珍惜资本、审慎融资、适时回购,小股东也有可能比自己买楼获得更灵活、更有吸引力的投资机会。
买REIT,可以看物业;决定买不买,更要看管理人如何使用每一块钱。
这才是Keppel REIT这次新交易,带给普通投资者最值得保留的一课。
相关阅读
好楼为什么卖不出好价格?Keppel REIT十年的折价之谜(2026年9月24日)
主要资料
- Keppel REIT:2026年第三季度及前九个月经营更新(10月28日)
- Keppel REIT:拟收购Keppel South Central 51%权益(10月20日)
- Keppel REIT:2026年上半年财务报告
本文为星时代财经的上市公司研究,不构成个别证券买卖建议。所用市场价格为2026年10月27日的参考截面,非实时价格;截至10月28日,所述收购尚未完成。


发表评论