
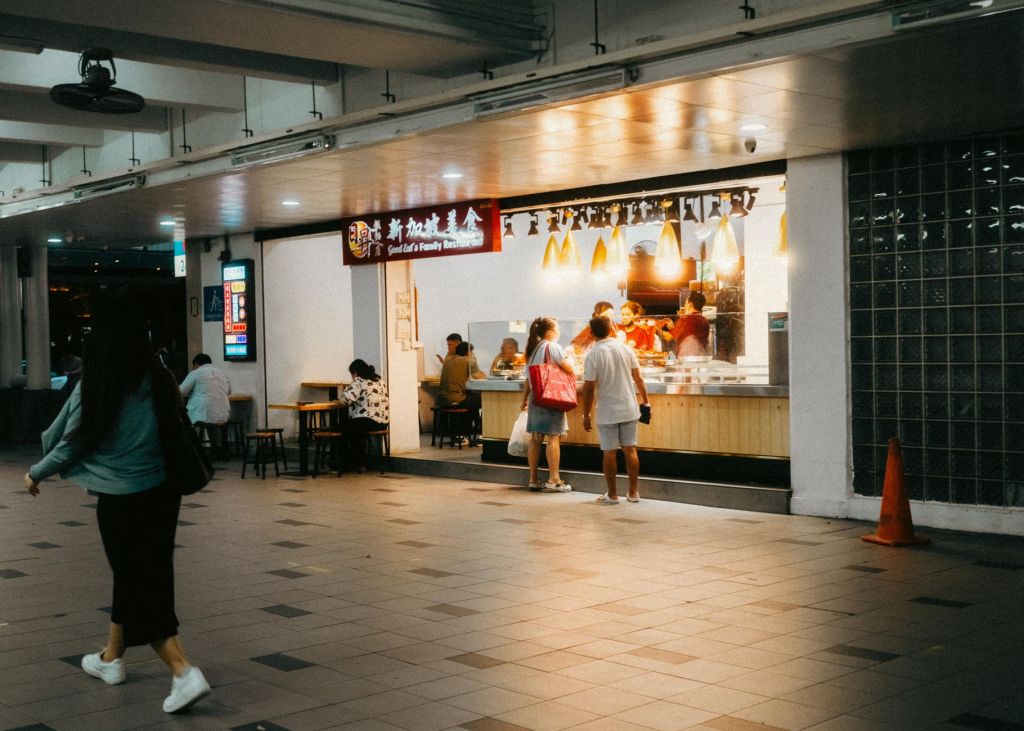
最近,一篇讨论新加坡消费类上市公司遗珠(Hidden Gems)的财经报道,把星时代财经的注意力引向了金味(Kimly Limited,SGX: 1D0)。
对于住在新加坡的人来说,金味不算陌生。许多组屋区都有它经营的咖啡店。除了出租摊位,金味还经营杂菜饭、点心、煮炒等食品档口,以及Tenderfresh、Tenderbest等餐饮品牌。
这家公司从1990年义顺的一间咖啡店起家,2017年在新加坡交易所上市,如今已经发展成一家年营业额超过3亿新元的餐饮集团。
市场认为它可能是一颗被忽视的遗珠。但一家企业没有受到市场充分关注,不代表它就一定被低估。
这也是星时代财经推出「遗珠研究」系列的原因:我们不急着赞同市场,也不急着否定,而是先研究企业究竟在做什么、赚多少钱,以及管理层有没有为股东创造价值。
今天先来看看金味。
从1.92亿到3.22亿,金味做大了什么?
2017年上市时,金味管理68个餐饮场所,经营129个自有食品档口,全年营业收入约1.92亿新元。到了2025财年,集团营业额已经增加至3.22亿新元,累计增长约68%。
金味主要经营三门生意。
第一门是咖啡店管理。
金味向业主租下整间咖啡店,再把不同摊位出租给餐饮经营者,同时经营饮料档口,提供清洁、水电和场所管理服务。
第二门是食品零售。
金味自己经营杂菜饭、点心、煮炒等档口,也通过收购发展Tenderfresh等餐饮品牌。
第三门则是物业投资。
过去几年,金味开始买下部分咖啡店物业,从原来单纯的经营者,逐渐成为部分经营场所的业主。
这三门生意并不是互相独立的。经营咖啡店,可以为自己的餐饮品牌提供销售地点;中央厨房可以同时供应不同食品档口;买下物业,则可能减少租约到期或租金上涨带来的经营风险。
从商业模式看,这是一套能够互相配合的经营系统。
但有一个问题值得投资者思考:
企业的业务越来越多,是否就代表每一元投入的资本,都能赚到更多利润?
Tenderfresh:一笔看起来不错的收购
2021年10月,金味以5,400万新元收购Tenderfresh集团75%的股权。
Tenderfresh创立于1979年,以炸鸡和西式餐饮起家,后来发展出餐厅、熟食档口、中央厨房及食品加工业务。
这笔收购让金味进入更广泛的清真餐饮市场。
更重要的是,Tenderfresh本身已经拥有成熟的食品生产与配送系统,而金味原本也经营中央厨房。两者结合,理论上可以利用现有的餐饮网络、食品品牌和生产设施,实现规模效益。
那么,四年过去,这笔收购表现如何?
根据金味2025年年报,Tenderfresh当年的营业收入约7,726万新元,税前利润1,111万新元,税后利润约958万新元。按照金味持有75%的权益计算,对应税后利润约719万新元。
如果简单与当年的5,400万新元收购价比较,相当于约13.3%的单年度盈利收益率。
这还不是完整的投资回报率,它没有考虑后续投入、股权稀释和全部现金流。
但Tenderfresh的现金回报也确实不错。2024年和2025年,Tenderfresh分别向股东派发750万及800万新元股息。
因此,我们可以确认,金味当年买下的是一门已经能够持续赚钱、产生现金的生意。
不过,收购之后的成长并没有想象中快。2022年,Tenderfresh贡献约7,350万新元收入;到了2025年,收入为7,726万新元。三年下来,增长幅度并不大。
金味把Tenderfresh部分品牌引入旗下餐饮场所,并尝试共享门店厨房与人力资源,但年报没有单独披露这些协同安排究竟创造了多少额外利润。
这里有一个重要区别:
买下一家本来就赚钱的公司,与收购以后让它赚得更多,是两种不同的资本配置能力。
从目前的数据看,Tenderfresh是一笔初步表现不错的收购。
但要说金味已经通过整合,让它的盈利能力发生明显跃升,还缺少足够证据。
食品生意还在赚钱,为什么不断购买物业?
金味近年来的另一项重要投资,是购买咖啡店物业。
2017年上市时,金味还没有自有咖啡店物业。
2019年以后,公司开始陆续收购咖啡店、工业食堂及其他餐饮物业。
2025年,又分别以1,315万和1,100万新元,收购实龙岗204座及义顺110座的两处物业。
2026年初,旗下合资企业还完成了海格路12号咖啡店物业的收购。
根据公司2026年8月的企业介绍,截至当年3月底,金味已拥有12处餐饮物业。
为什么一家食品经营企业,要投入这么多资金购买房地产?
从经营者角度来看,一间咖啡店经营得再好,如果物业属于别人,租约到期后,业主仍然可能提高租金,甚至不再续约。而金味花了多年建立的摊贩组合、周边客源和经营声誉,都与地点有密切关系。如果买下物业,就能够更长期地控制经营地点,减少部分租赁风险。
但购买物业同样需要付出代价。
一间咖啡店动辄需要上千万新元,这些资金原本也可以用于开设新档口、发展食品品牌,或者回馈股东。而且,购买物业不代表一定能够获得理想的资本增值。
我们此前核查金味近年的几项收购,发现部分物业的购买价格虽然略低于独立估值,但加上印花税等交易成本后,整体成本已经接近估值水平。其中不少物业还属于有期限的租赁地契,剩余租期会随着时间缩短。
所以,不能只因为过去新加坡有咖啡店卖出天价,就认定金味买下的物业一定会大幅升值。
我们需要计算的是:
购买物业以后,节省了多少租金?增加了多少经营收入?扣除资金成本、维护费用和租期损耗后,究竟能产生多少长期回报?
这些数据,金味目前没有逐项完整披露。
因此,物业收购有合理的经营目的,但是否已经为股东创造了优秀的资本回报,还不能直接下结论。
公司越来越大,资本回报却没有同步提高
我们再把目光从单项收购,转回整个金味集团。
2022年,是Tenderfresh完成收购后的第一个完整财年。
以这一年作为基准,看看金味之后三年的表现。
| 财务指标 | 2022年 | 2025年 |
|---|---|---|
| 集团营业收入 | 3.18亿新元 | 3.22亿新元 |
| 集团税前利润(调整口径) | 4,387万 | 4,245万 |
| 每股盈利 | 2.74分 | 2.68分 |
| 归母股东权益 | 1.62亿新元 | 1.92亿新元 |
| 股东资金回报率 | 21.1% | 17.3% |
注:2025年税前利润采用公司剔除糕点业务出售收益后的调整数据,以减少一次性项目影响。股东资金回报率采用公司年报披露口径。
这组数据说明了什么?
2022年至2025年,金味营业额只增长约1.4%,税前利润反而略有下降。
与此同时,公司的股东权益增加约19%,每股盈利却没有明显提高。
换句话说,公司保留了更多资本,也持续投资新业务和物业,但这些新增资本尚未反映为更高的整体盈利水平。
我们还可以进一步观察投入资本回报率(Return on Invested Capital,ROIC)。
这个指标试图回答一个简单的问题:
企业每投入100元资本,究竟能够创造多少税后经营利润?
假设一家公司原本投入100元,每年能获得15元税后经营利润,资本回报率就是15%。
后来公司不断扩张,把投入资本增加到150元,但利润只增加到18元。
虽然利润从15元提高到18元,但资本回报率反而下降至12%。
企业确实赚到了更多钱,却需要投入更多资本,才能获得这些利润。
我们使用金味年报数据,以税后经营利润和包含股东权益、借款及租赁负债的平均资本占用进行粗略测算:
2022年,广义资本占用回报率约为13.6%。
2025年,下降至约11.2%。
这个口径没有扣除现金,因此并不是标准化的ROIC。若扣除全部现金,两个年度的参考值则分别约为19.3%及14.7%。
两种方法的绝对数字不同,但都显示近几年资本回报有所下降。
这里必须说明,金味的租赁负债也会影响计算结果。
新加坡餐饮企业普遍需要租赁经营场所,续签较长期的租约,可能导致财报确认更多租赁资产和负债,并不意味着公司立即花费了同等金额购买物业。
此外,政府补贴、出售业务收益,以及不同投资项目的成熟程度,也会影响年度利润。
因此,我们不能把这些数字简单解释为「金味越收购,经营能力越差」。
更准确的判断是:
金味已经投入更多资本,但集团层面的数据尚未证明,这些资本能够持续创造更高的回报效率。
对于一家希望通过收购扩大规模的企业,这个问题值得认真对待。
问题出在经营,还是资本配置?
如果只看日常经营,金味有不少值得肯定的地方,它从一间咖啡店发展至如今的规模,证明管理层具备经营社区餐饮网络的能力。
2025年,食品零售业务创造约1.83亿新元收入,分部税前利润约3,411万新元。咖啡店管理业务也有约1.32亿新元收入,分部税前利润约1,392万新元。这些数据说明,金味的两大核心业务仍然能够持续创造盈利。
Tenderfresh也证明,公司有能力收购一家成熟餐饮企业,并维持其盈利与现金分派。
所以,我们不应该因为集团资本回报率下降,就否定金味全部的经营能力。
但企业能赚钱,与管理层能够把赚来的钱有效地再投资,毕竟是两回事。
尤其当企业进入成熟阶段,原有业务增长速度放缓时,管理层更需要认真考虑资金应该用在哪里。
是继续开设咖啡店?
购买现有经营场所?
收购新的餐饮品牌?
还是减少资本投入,把更多现金分派给股东?
每一个选择,都有不同的成本与预期回报。
除此之外,金味还有一个公司治理问题需要持续观察。
2022年,金味前执行主席林喜烈及前执行董事因未按规定披露关联交易而认罪,并分别被判罚款及五年董事禁任。
这属于已经发生的历史违规事件,并不代表现任管理团队存在同样行为。
不过,根据公司2026年8月的资料,金味仍有22处经营场所,向创始合伙人持有部分权益的企业租赁。
这类安排可能有助于保障经营地点,但也意味着部分上市公司资金会以租金形式支付给关联业主。
对普通股东来说,重要的是租金是否符合市场条件,以及相关交易是否得到有效的独立监督。
我们需要分别评价两件事:
金味是不是一家会做生意的公司?
以及负责管理股东资本的人,能不能持续作出对所有股东公平而合理的决策?
两者不能混为一谈。
金味究竟是不是一颗遗珠?
经过这一轮研究,星时代对金味的认识,比最初看到财经报道时更具体了。
它拥有成熟的社区餐饮经营网络,食品零售和咖啡店管理业务都有实际盈利。
Tenderfresh收购的价格与现金回报,初步看来也不错。
购买咖啡店物业,则可以理解为管理层希望保障长期经营地点,而不只是押注房地产升值。
但另一方面,金味近年来整体盈利增长有限,资本占用持续增加,回报效率并没有同步改善。
中央厨房和品牌整合已经有实际经营案例,但其额外创造的利润仍未得到充分量化。
历史公司治理问题,以及现有的关联租赁安排,也提醒投资者不能忽略股东利益的保护。
因此,星时代目前的判断是:
金味是一家经营能力不错、能够收购盈利业务的成熟餐饮集团,但还没有证明自己能够通过不断整合,持续提高整个集团的资本回报。
我们这次研究的重点,还不是给金味确定目标股价,而是先判断它究竟是一门怎样的生意。
这也是「遗珠研究」系列想与读者一起建立的分析方法。
下次再看到一家上市公司不断收购、营业额持续扩大时,不妨多问三个问题:
第一,新买进来的业务,究竟赚了多少钱?
第二,收购以后,原有业务有没有因为整合而变得更好?
第三,整个集团投入的资本越来越多,每一元资本创造的利润有没有同步提高?
企业越来越大,不一定代表原有股东的每一份权益也在以相同速度增长。
真正优秀的资本配置,不是不断买进资产,而是让每一元投入的资本,持续创造合理的回报。
对于金味,这份答卷已经有一些不错的成绩,但仍有几道题,需要时间来验证。
资料来源:
- Kimly Limited《Annual Report 2017》。
- Kimly Limited《Annual Report 2022》。
- Kimly Limited《Annual Report 2025》。
- Kimly Limited《Corporate Presentation》,2026年8月31日。
- Kimly关于2021年收购Tenderfresh 75%权益的公告。
- 新加坡法院2022年2月涉及金味前董事关联交易披露违规案件的公开报道。
研究说明:财务数据采用截至2025年9月30日的完整财年及2026年已公布的企业资料。自行计算的资本回报率属于分析性估算,并非公司官方披露指标。本文旨在研究上市公司的经营及资本配置,不构成投资建议。


发表评论