
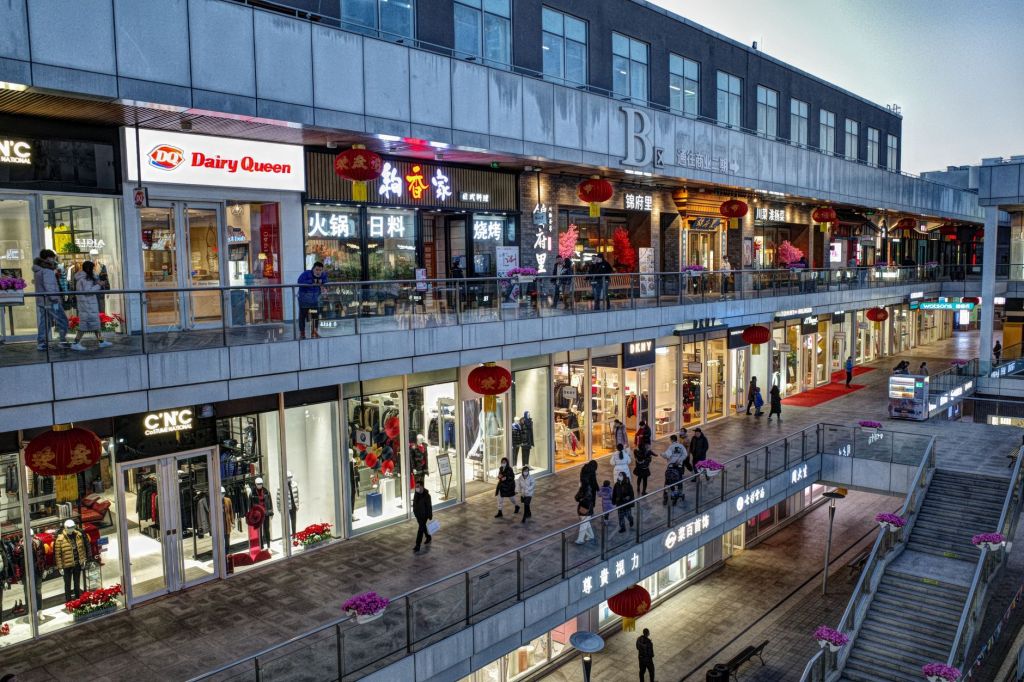
上一篇关于星狮地产信托FCT的文章发布后,有读者留言,希望我们分析另一只新加坡上市的房地产投资信托——AU8U。刚好,10月23日,凯德中国信托(CapitaLand China Trust,简称CLCT,SGX: AU8U)公布了2026年第三季度业务更新。
这家公司有一个非常吸引投资者的特点:便宜。截至2026年6月底,AU8U每单位账面净资产(NAV)为1.04新元,而10月23日的收盘价只有0.61新元。
换句话说,市场价格比账面净资产低了约41%。即使采用扣除可分派收入后的1.02新元计算,折价仍然达到约40%。
看起来,投资者只需付出大约六折的价格,就能买到一份账面价值1新元的资产权益。
但这里有一个重要问题:
这40%的折价,是不是就代表投资者拥有40%的安全边际?
答案没有那么简单。
AU8U的资产包括什么
AU8U主要投资中国商业地产,旗下拥有8座购物中心、5个商务园区和4个物流园区,分布在中国11个城市。包括北京的凯德MALL西直门、广州的乐峰广场,以及苏州、西安、杭州等地的商务园区。
从资产组合看,它并不是一家单纯经营购物中心的REIT。而且,不同物业的经营表现存在明显差异。
2026年前九个月,AU8U旗下购物中心的出租率达到97.2%,租户销售额同比增长3.5%,整体仍然保持较高出租率。
但商务园区的情况就没有那么理想。截至9月底,商务园区出租率为85.7%,新签及续签租约的租金平均租金比现有租户低了12.6%。
更重要的是,按照截至9月底的租约到期安排,2027年将有相当于商务园区租金收入40.5%的租约到期,部分物业可能面临进一步的租金重新定价压力。
而租金变化,不仅影响REIT每年赚多少钱,也可能影响物业本身值多少钱。
物业价值下降,负债率将被动上升
这是研究AU8U最需要理解的问题。
假设有一家REIT,拥有价值100元的商业物业。其中40元来自银行贷款,另外60元属于投资者的权益。这家REIT的负债率就是40%。
现在假设房地产市场下跌,物业价值减少10%,从100元下降到90元。
银行贷款会自动减少10%吗?不会。只要没有还款,银行的40元贷款依然存在。
于是情况变成:
| 原来 | 物业下跌10% | |
|---|---|---|
| 物业价值 | 100元 | 90元 |
| 银行贷款 | 40元 | 40元 |
| 投资者权益 | 60元 | 50元 |
| 负债率 | 40% | 44.4% |
物业只跌了10%,投资者权益却从60元减少到50元,下降了16.7%。与此同时,REIT没有多借一分钱,负债率却从40%上升到44.4%。
如果物业继续下跌20%,情况会怎样?
物业价值剩下80元,银行贷款仍然是40元。投资者权益只剩40元,比原来减少了三分之一。负债率则上升至50%。
这就是用财务杠杆的潜在风险。
物业价格下跌时,债务不会跟着按比例减少,资产价值的损失便会放大到投资者的权益上。
对普通单位持有人来说,需要担心的不只是物业会不会贬值,还有贬值以后,企业的财务状况会不会进一步恶化。
把这个道理放回AU8U
根据10月23日公布的最新资料,AU8U截至9月底的杠杆率为41.1%,利息覆盖倍数为3.0倍。
目前新加坡房地产投资信托的监管杠杆率上限为50%。
AU8U距离监管上限仍有一定空间,但也不是可以忽略物业估值变化的水平。
我们不妨用公司2026年6月底的财务数据,做一个简单的压力测试。
当时AU8U的投资物业账面价值约43.22亿新元,杠杆率为40.4%。
假设所有投资物业的估值同步下降,而借款金额及其他条件暂时不变,结果大致如下:
| 假设物业估值变化 | 模拟杠杆率 |
|---|---|
| 不变 | 40.4% |
| 下跌5% | 42.6% |
| 下跌10% | 44.9% |
| 下跌15% | 47.6% |
| 下跌20% | 50.6% |
注意,这不是AU8U管理层的预测,也不是说它的物业未来会下跌20%。
这只是依据6月底财报建立的简化静态模型,没有完整考虑少数股东权益、物业出售、增资、还款以及其他财务调整,因此不能据此预测公司何时会触及监管上限。
但这个计算揭示了一个重要事实:
账面净资产折价40%,不代表投资者可以不受底层物业下跌40%影响。
因为物业背后还有债务。
而且,如果物业估值下跌导致杠杆率接近监管上限,REIT可能需要出售资产、偿还贷款,或者发行新的单位来改善财务状况。这些应对方式都可能影响原有单位持有人的经济利益。例如,在不理想的市场环境下出售物业,未必能获得很好的价格;如果通过发行新单位融资,也需要考虑发行价格与新增资金用途。
这也是为什么我们研究REIT时,不能只看股价比NAV便宜多少。
AU8U的物业估值可靠吗?
还有一个细节值得关注。
在AU8U的2025年年报中,财务报表附注披露,其中一家独立估值机构对有关物业估值提示了“重大估值不确定性”(Material Valuation Uncertainty)。原因包括中国经济增长疲弱,以及部分大型房地产开发商面临财务困难,使市场物业价格存在比正常环境更高的不确定性。
年报同时明确说明,这项提示并不意味着估值无效。
我们也不应该因此认定AU8U的物业估值一定过高。
但至少提醒投资者:
房地产的账面价值,并不是像银行存款一样确定的数字。
商业物业的估值,往往需要考虑未来租金收入、出租率、经营成本、资本化率以及折现率等因素。
假如未来租金收入下降,或者投资者要求更高的投资回报率,即使物业没有发生实际买卖,估值也可能下调。
2025年,AU8U已经确认约5051万新元的投资物业公允价值减少。此外,汇率换算也令物业的新元账面价值减少约6015万新元。
这两项影响的性质不同:一项涉及物业估值,一项涉及人民币与新元之间的换算,不能混为一谈。
2026年上半年,物业账面价值有所回升,但主要受汇率换算影响。
所以,对于持有中国房地产、却以新元交易和派息的AU8U来说,投资者还需要留意汇率变化。
AU8U现在是不是很危险?
我们暂时也不能这样下结论。
尽管部分物业面临租金压力,但AU8U仍然拥有不少出租率较高的购物中心。截至2026年9月底,整体零售物业出租率为97.2%,物流园区出租率达到98.6%。
而且,公司正在受益于融资成本下降,目前平均借款成本从一年前的3.36%降至3.04%,利息覆盖倍数维持在3.0倍。
2026年前九个月,如果剔除已出售物业的影响,同店物业净收入实际上只下降0.8%,远小于报告整体3.9%的降幅。
这些数据说明,AU8U目前并不是所有物业都在恶化,也不能简单把它描述为陷入融资危机。
我们需要继续观察的是:
如果2027年大量租约重新定价,商务园区的租金是否继续下降?
如果物业收入承压,未来独立估值机构会不会进一步调低物业价值?
如果物业估值下降,AU8U还有多少财务空间应对?
这几个问题,比简单比较当前股价和账面净资产更加重要。
便宜不等于有安全边际
价值投资有一个重要原则,叫作安全边际(Margin of Safety)。
我们不能看到股价比账面价值低,就觉得公司一定值得购买。因为账面价值本身也需要分析。
以AU8U为例,市场价格0.61新元,最近报告的每单位NAV为1.04新元。这个折价确实很大。
但我们还需要判断:如果未来租金下降、物业估值调整、融资成本变化,1.04新元的账面净资产可能变成多少?
而且,即使公司NAV维持不变,也不意味着单位价格一定会回升到NAV水平。市场还会考虑增长前景、资金成本、流动性和投资者要求的回报。
只有在对这些风险作出合理、偏保守的估计之后,当前买入价格与我们估算的价值之间仍然存在足够差距,才更接近真正意义上的安全边际。
上一篇FCT的研究,我们讨论的是:
商场越买越多,为什么每单位派息不一定同步增长?
今天研究AU8U,我们看到的是另一个问题:
物业估值下降,为什么会使REIT的负债率被动上升?
两者背后其实有一个共同的投资道理。
我们买股票或REIT,买的是一份企业权益。
企业拥有多少资产固然重要,但更重要的是,这些资产扣除负债之后,究竟能为每一份权益创造多少价值。
安全边际不是账面上的打折标签,而是面对未来的不确定性时,投资者真正拥有的缓冲空间。
资料来源:
- CapitaLand China Trust:2026年第三季度业务更新
- CapitaLand China Trust:2026年上半年财务报表
- CapitaLand China Trust:2025年年报
股价截至2026年10月23日收盘;NAV采用2026年6月底披露数据,并非同日估值。文章中的情景测算仅用于解释杠杆原理,不构成公司业绩、物业估值或股价预测。
本文仅作上市公司研究及投资知识交流,不构成投资建议。


发表评论