
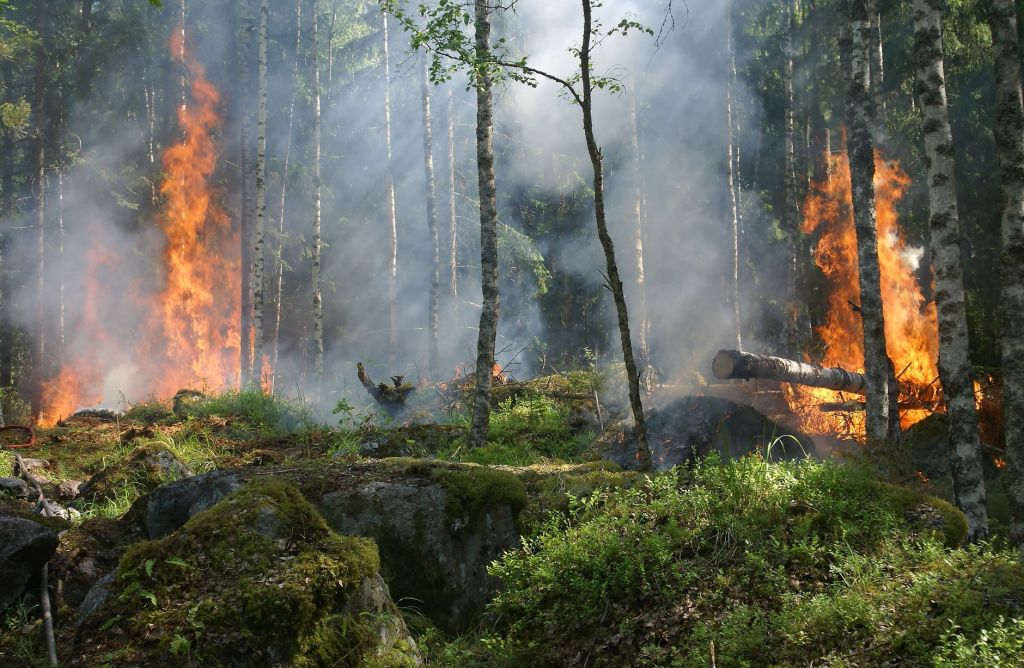
新加坡最近的烟霾,让多家上市种植企业受到监管机构和投资者关注。
其中,益资源(First Resources,SGX:EB5)成为焦点之一。
10月16日,益资源股价下跌6.9%。紧接着,新加坡三大银行也重申了对露天焚烧和毁林行为的严格要求:如果客户被证实违反相关规定,银行可能减少融资,甚至终止合作。
如果翻看益资源的历史资料,就会发现一个值得投资者思考的问题。
早在2015年,益资源就经历过森林火灾,并承诺加强防范。11年过去了,为什么这家公司再次因为类似问题受到关注?
一、2015年,益资源已经经历过一次考验
益资源2007年就在新加坡交易所上市,主要在印尼经营油棕种植、棕榈油加工等业务。
2015年,印尼发生严重森林火灾,烟霾持续影响新加坡和周边国家。
当年,益资源在《可持续发展政策进展报告》中承认,其位于西加里曼丹的一处种植园内,具有高保护价值的区域(High Conservation Value,HCV)遭到森林火灾破坏。公司解释,尽管消防队伍努力控制火势,保护区域仍然受损。当地也存在社区居民进入保护区从事农业活动的情况。益资源随后承诺开展植树修复、加强巡逻,并采取措施防止非法烧荒和火灾蔓延。
值得注意的是,公司当时已经有零焚烧政策,也利用卫星火点数据和天气资料进行日常监测。
也就是说,防火并不是2015年之后才被发现的问题。当时企业已经知道风险所在,也知道应该采取哪些措施。
11年后,投资者自然有理由问一句:当年的承诺,究竟落实得怎么样?
二、11年过去,益资源有没有改善?
我们翻查了公司最新的《2025年可持续发展报告》。
有些进展值得肯定。2016年至2025年,益资源累计修复182.2公顷具有保护价值的土地,种植约55,575棵树木。到了2025年,公司报告配置了2,311名消防人员,其中773人完成当年培训。
除了卫星监测,公司还采用无人机巡逻、防火隔离带、火险评估、泥炭地水位管理等措施。
至少从这些资料来看,益资源并不是一家经历危机后毫无行动的企业。
不过,投资者最终应该看的是实际结果,而不只是公司投入了多少资源。
我们从2025年报告中整理出以下数据:
| 年份 | 卫星监测火点 | 确认火灾 |
|---|---|---|
| 2022年 | 88 | 67 |
| 2023年 | 194 | 142 |
| 2024年 | 173 | 137 |
| 2025年 | 207 | 155 |
2025年,益资源特许经营区范围内仍确认了155起火灾,比2024年增加18起。
但是,这组数字不能直接证明防火工作恶化。因为益资源2025年收购了另一家印尼种植企业 Austindo Nusantara Jaya(ANJ),扩大了管理土地的范围。更多土地可能带来更多火灾记录。
而且,特许经营区内发生火灾,不等于火灾由企业主动引起。如果只看西加里曼丹,确认火灾的数量从2023年的138起,下降到2024年的126起,再降到2025年的107起。
这是一个积极变化,但同样需要考虑经营范围和气候条件是否发生改变。
因此,目前比较合理的评价是:
益资源确实完善了防火制度,但公开数据还不足以证明,其整体防火成效已经持续改善。
还有一个细节值得注意。
公司在2025年的报告中,将减少火灾次数的年度目标标记为达成,但说明采用了因收购扩大管理面积而调整的2024年基准。同时,公司表示,2024年与2025年的火灾次数无法直接比较,计划从2026年恢复同比减灾目标的报告。
三、2026年,再次面对火灾质疑
今年10月,环保组织绿色和平发表调查报告,指出印尼部分种植企业相关土地特许经营区出现森林和泥炭地火灾,并将益资源列为涉及企业之一。
益资源则表示,部分火灾来自公司经营范围以外,随后向特许经营区蔓延。公司长期执行零焚烧政策,并采取了灭火行动。
10月20日,公司进一步表示,欢迎有关当局进行实地调查、卫星资料分析和技术审查,相信客观调查能够证明公司没有直接或间接通过焚烧方式开垦土地。
双方说法仍需通过证据核实。
这次还有一个与2015年不同的地方。
受到关注的 PT Kayung Agro Lestari(PT KALE),属于益资源在2025年收购ANJ后取得的种植资产。
因此,我们不能把2015年和2026年的事件理解成同一块土地连续两次发生同样的问题,更不能据此认定公司第二次违法。
但它提出了另一个值得投资者关注的问题:
企业收购一片种植园,除了获得未来的棕榈油产量,有没有同时接手以前积累的环境和管理风险?
在决定收购价格时,这些潜在责任有没有得到充分评估?
如果管理层只看到新增产量和利润,却低估了维护土地、保护环境和处理社区关系的长期成本,那么一笔看起来划算的收购,也可能变得没有那么划算。
四、公司不能只顾自己赚钱
我们一直说,买股票就是买公司。
但公司不是一张利润表,也不是一座与外部世界隔绝的孤岛。
油棕种植企业需要土地、员工、当地社区、银行、客户和政府,才能维持长期经营。
一场森林火灾,影响的也不只是种植园里的棕榈树。
烟霾可能损害周边居民健康,让学校停课、航班延误,甚至影响其他国家的正常经济活动。
这些损失,很多并不会直接出现在种植企业的财务报表里。
但这不意味着企业与社会之间的关系可以永远不受影响。
当社会开始要求企业承担更多责任时,经营成本可能增加,监管可能收紧,客户可能重新审查供应商,银行也可能提高融资要求。
今天新加坡三大银行对涉及烧荒和毁林企业的表态,就说明这种风险并非纯粹的理论。
当然,企业必须对实际行为承担相应责任,不能仅凭火灾发生在其特许经营区,就认定它应该承担全部后果。
但从投资者角度,我们同样不能因为公司暂时没有遭受重大财务损失,就忽略未来可能出现的经营风险。
一家公司今天看起来赚得很多,不一定代表这些利润可以长期维持。
真正值得研究的是:企业今天赚到的利润,是否已经合理反映了维持这门生意所需要承担的全部成本?
五、危机不可怕,可怕的是没有吸取教训
类似的问题,其实不只发生在棕榈油行业。
2008年的三鹿奶粉事件、2012年的白酒塑化剂风波,以及2022年的老坛酸菜食品安全事件,都曾对消费者信任产生冲击。
这些事件的性质、责任和最终后果并不相同。
但它们提醒投资者:企业面对危机的能力,本身就是长期经营能力的一部分。
有些企业因为严重违法和管理失控,最终失去继续经营的基础。
另一些企业则通过调查、整改和改进制度,逐步修复消费者信任。
我们不能因为一家企业发生负面事件,就断定它必然走向衰败;也不能因为它发表了道歉声明、承诺加强管理,就认为问题已经解决。
危机发生时,听管理层怎么说;危机过去以后,看企业实际上怎么做。
真正的改善,需要经过时间和数据检验。
比如对于益资源,投资者可以继续观察:
- 火灾造成的实际受损面积和经济损失,有没有持续下降?
- 防火措施是否能够覆盖2025年新收购的种植园?
- 企业有没有通过独立、可比较的数据,证明风险管理效果?
- 监管调查、客户关系与银行融资,有没有出现实质性变化?
尤其是第三点。
益资源2025年的可持续发展报告,没有获得整份报告的独立第三方保证。虽然公司进行了内部审查,但涉及火灾管理效果的关键数据,仍然有提高独立可验证性的空间。
2015年已经发生过森林火灾,2026年又面临新一轮质疑。
这不等于公司已经两次违法,却足以让长期投资者更加认真地审视管理层。
11年时间并不短。
我们有理由要求管理层拿出更有说服力的结果,而不只是重复过去的承诺。
六、我们为什么要关心这些问题?
投资股票,最终是希望本金能够长期复利增长,而不是短时间内因为一家企业的重大经营失误,遭受永久性损失。
对于益资源,目前能够肯定的是,它确实建立了更完善的防火体系,也投入了人员与资金。
但公开证据还不能让我们确定,这些措施已经充分控制住长期火灾风险。
因此,现在既没有理由提前认定它违法,也没有理由仅凭公司的防火制度,就认定风险已经消失。
我们需要继续观察。
今天是森林火灾,明天可能是食品安全、劳工问题、供应链纠纷,或者客户与银行失去信任。
投资者不可能提前预测所有危机,但可以通过企业过去面对危机的表现,逐渐认识它的管理能力和经营文化。
买股票就是买公司。企业不是孤岛,不能只顾自己赚钱,而忽略让它得以长期经营的社会和商业关系。
如果一家企业不断忽略外部成本与风险,这些问题终有可能回到它自己的账本上。
到那时,遭受损失的可能不只是企业利润,还有股东投入的本金。
危机并不可怕。
真正可怕的,是经历过危机,却没有真正改变。
星时代财经|上市公司研究
本文依据截至2026年10月21日公开的信息撰写。相关火灾责任仍待核实,本文不构成任何股票买卖建议。
主要资料来源:


发表评论