
从活海鲜、社区超市到5.2亿新元配送中心,一家新加坡超市的增长空间还有多大?
10月9日,新加坡连锁超市集团昇菘(Sheng Siong,SGX: OV8)收到了一份不太乐观的分析师报告。
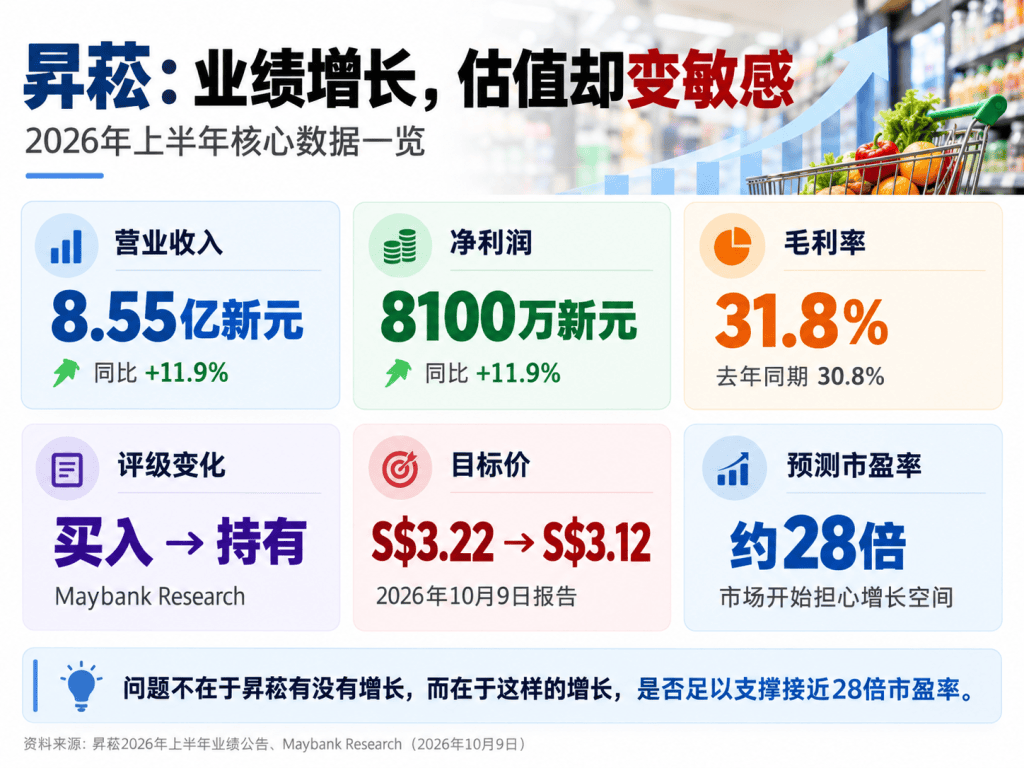
马来亚银行分析师(Maybank Research)将昇菘的投资评级从“买入”下调至“持有”,目标价从3.22新元降至3.12新元。
当天,昇菘股价下跌约5.5%,收于2.92新元。
当星时代翻开昇菘最新的财报,发现它的经营表现并不差。
2026年上半年,昇菘营业收入同比增长11.9%,达到8.55亿新元;净利润同样增长11.9%,达到8100万新元。毛利率也从去年同期的30.8%提高至31.8%。
一家销售蔬菜、肉类、海鲜、食品和日用品的超市,能够保持接近10%的净利率,显然有值得研究的经营能力。
那么,为什么企业赚钱越来越多,分析师反而开始谨慎?
其中一个重要原因是估值。
按照马来亚银行的报告口径,昇菘约28倍2026年预测市盈率对应的是高增长空间,而分析师预计2025年至2028年净利润年复合增长率约为8%。
市场愿意为这家超市支付较高的价格,但昇菘未来还有多少成长空间,值得重新研究。
要回答这个问题,我们先从它的生意说起。
从猪肉档到活海鲜,昇菘凭什么与FairPrice竞争?
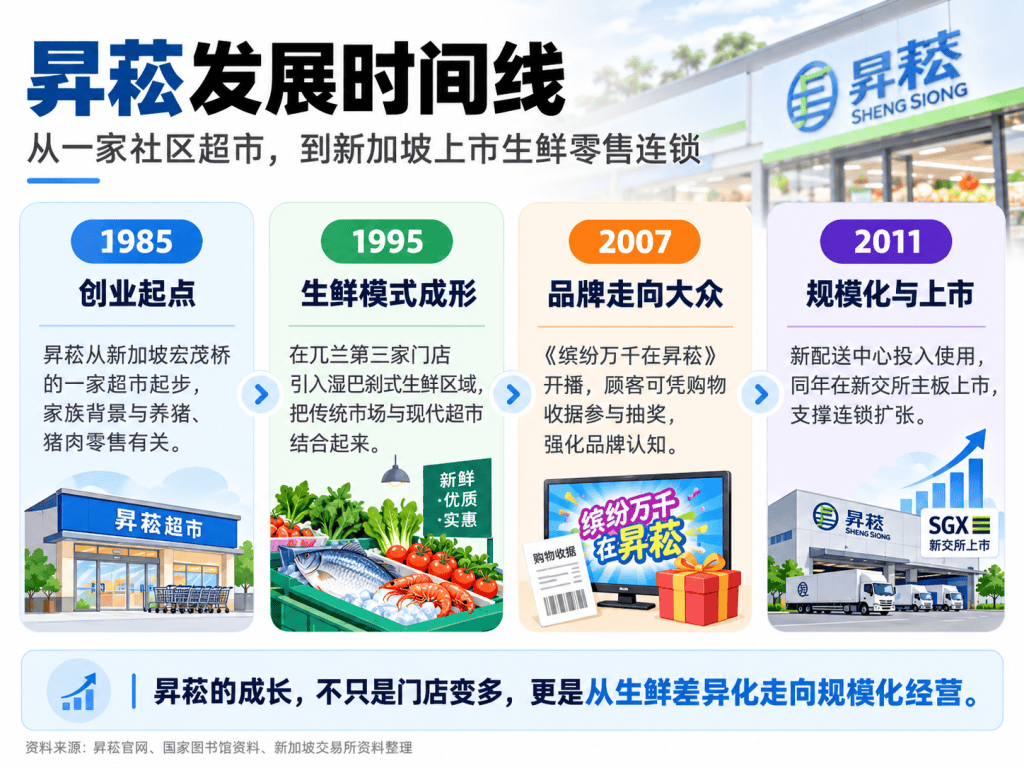
1985年,昇菘从新加坡宏茂桥的一家超市起步。创始人林福星家族原本经营养猪场,后来从猪肉零售逐渐进入超市行业。
1995年,昇菘在兀兰第三家门店引入湿巴刹式生鲜区域,将传统市场里的肉类、鱼虾和蔬菜,与现代超市的包装食品及日用品结合起来。这逐渐形成了昇菘与其他超市不同的经营特色。
对新加坡家庭来说,购买食品通常有两种选择:一是到湿巴刹购买新鲜肉类和蔬菜,二是到超市购买包装食品及家庭用品。
昇菘尝试把两种购物需求放在同一个地方解决,尤其是活海鲜。
十多年前,不少从中国来到新加坡生活的家庭,习惯购买活鱼、活蟹,而不是冰鲜海鲜冷冻肉。当时即使有些湿巴刹,也不一定能够持续提供丰富的活海鲜品种。
昇菘能够让消费者在超市里买到活鱼、大闸蟹等商品,这让昇菘不再只是一家离家最近才会去的超市。消费者可能为了某一种特别的商品,专程开车过去昇崧,同时顺便购买蔬菜、调味料和其他日用品。
对一家超市来说,活海鲜未必是利润率最高的商品,但它却可能是让顾客选择这家超市的理由。
这就是差异化商品的价值。
FairPrice与昇菘,并不是完全相同的超市
FairPrice起源于平价民生零售,经过多年发展,拥有庞大的零售网络、广泛的商品种类,以及FairPrice Finest、FairPrice Xtra等不同业态。它的优势来自规模、供应链、品牌信任和便利性。
昇菘则长期强调生鲜商品、社区家庭需求和经营效率。
两家企业都有价格竞争力,也都经营大量日常食品,但它们在消费者心中的位置并不完全一样。
例如,某些中国调味品和特色食材,在昇菘能够买到,在附近FairPrice却不一定找得到。这未必说明FairPrice没有能力采购,而可能与两家超市的目标客群、商品采购制度及货架分配方式有关。
零售商不可能把所有商品都放进门店,每平方米货架空间都需要考虑销量和利润。昇菘如果更了解某些社区家庭的购物习惯,就可能通过不同的商品组合形成竞争优势。
一个持续近20年的品牌节目
昇菘还有一项很有新加坡特色的营销活动。
2007年,它开始推出《缤纷万千在昇菘》(The Sheng Siong Show)。顾客购物后,可以根据收据参与抽奖。电视节目则通过游戏、娱乐和奖金,让昇菘品牌持续出现在本地家庭面前。
在社交媒体尚未普及的年代,这种长期持续的电视宣传,帮助昇菘建立了鲜明的品牌记忆。它不仅告诉顾客超市在哪里,还让购物本身多了一层参与感。
从活海鲜到电视抽奖,昇菘逐渐建立起自己的特色。但特色商品和品牌认知,只是连锁零售的第一步。真正困难的是,如何把一家成功的超市复制成几十家,而且每一家仍然能够赚钱。
从专程采购,到下楼就买
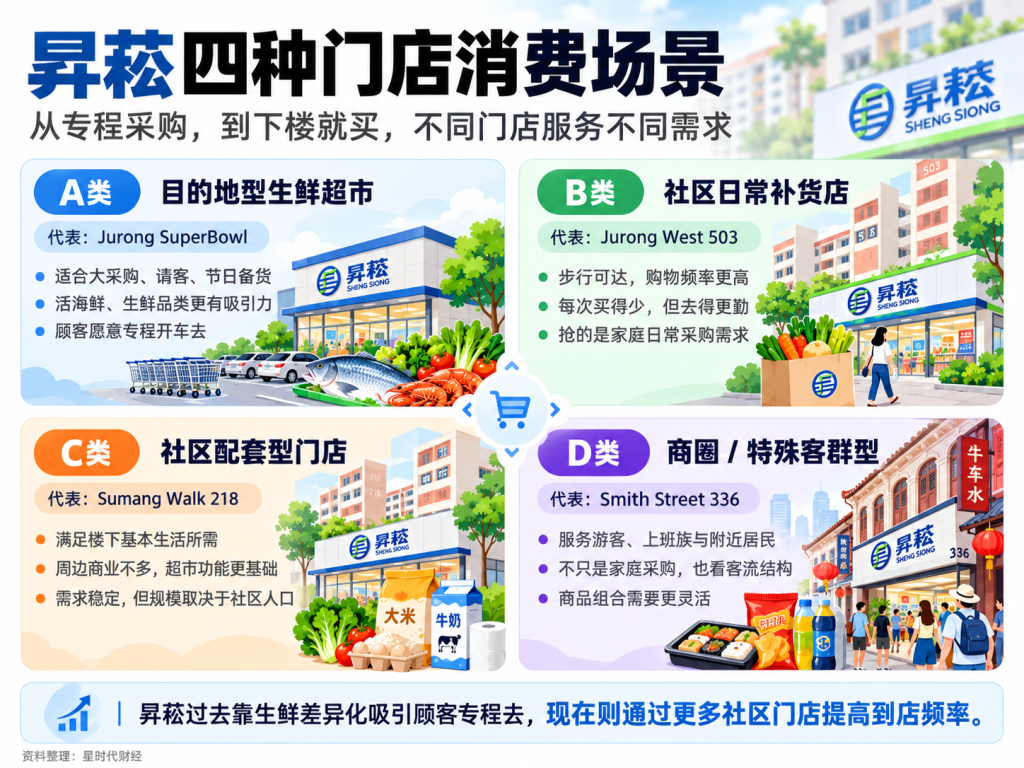
昇菘早期部分门店面积较大,商品比较齐全,有些位于消费者需要专程前往的地点。例如裕廊一带的SuperBowl昇菘,就像walmart一样,开在需要专门开车前往的地方。
过去,一些家庭会在过年、请客或者需要大量采购新鲜食材时,专程开车前往昇崧。平时购买日用品,则可能更多选择附近的FairPrice。
但最近几年,昇菘的扩张方式出现了一种值得关注的变化。它开始进入更多组屋社区,开设距离居民更近的门店。
Jurong West 503:改变家庭购物频率
2025年底,昇菘在Jurong West Blk 503开设了一家新店,接手原来经营多年的社区超市位置。这家店附近已经有FairPrice,以及其他杂货店和零售商。从人口角度看,503所在的社区并不是一个突然出现大量新居民的地方。因此,昇菘新店的主要机会,不是等待新家庭搬进来,而是争取现有居民的购物需求。
一位附近居民的购物经历,很能说明这种变化。
以前,家庭日常用品主要在FairPrice购买,需要大量新鲜食材时,才开车到SuperBowl昇菘。503开业后,平时买菜、补充食品和家庭用品,步行就能解决。因为距离近了,购物行为也发生变化:每次购买的数量减少,但前往超市的频率提高。家庭其他成员也可以独立完成采购,不必每次由家人专程开车。超市商品有明确标价,付款后有收据,家庭开支也更容易核对。
对忙碌的新加坡家庭来说,这种便利性本身就具有价值。
不过,这里有一个值得研究的问题。
503新增的营业额,一部分可能来自原本去FairPrice购物的消费者;另一部分,却可能来自过去去SuperBowl或其他昇菘门店购物的消费者。前者增加了昇菘的市场份额,后者则可能只是昇菘自己的门店之间重新分配营业额。
Sumang Walk 218:社区配套型门店
Punggol的Blk 218 Sumang Walk是另一种情况。
这家昇菘于2025年进驻,接手原来的U Stars Mega Mart。但这个超市位置早在昇菘进驻前,就已经经营多年。周边住宅区有基本生活设施,但商业活动不像大型购物中心那样集中。附近如果缺少完整的杂货店和其他日常用品零售商,昇菘就可能承担社区基础生活配套的功能。居民未必为了买某一种特别商品而前往,却需要一个能够随时购买基本食品和家庭用品的地方。
这种门店需求可能相对稳定,但它的销售规模仍取决于周边人口、居民消费能力和当地竞争。
它也提醒我们,不能把所有进入新组屋区的超市,都当作拥有高速增长潜力的新店。
Rivervale:接手竞争对手的门店
2026年,昇菘进入Rivervale Mall,接手原来的FairPrice位置。
这里与新建住宅区不同。Rivervale已经有成熟居民和购物需求,昇菘接手原有超市位置,主要是在争夺既有市场。
FairPrice为什么退出,目前没有找到明确的官方解释。可能涉及租约、门店网络调整或经营回报,但不能在没有证据的情况下直接归因。
这类新店最值得观察的,是昇菘能否利用自己的商品组合和供应链,在同一个地点取得比前经营者更好的经营结果。
Smith Street:不同客群也能支持新店
2026年5月,昇菘在牛车水New Bridge Centre开设新店。
附近的Chin Swee Road原本已有一家昇菘。虽然两家店处在相近的市区,但服务的购物场景可能不同。
Chin Swee Road更偏向周边居民的日常家庭采购;Smith Street则可能接触游客、附近上班族以及不同的商圈客群。
如果两家店的主要消费者和商品需求不同,即使地理距离较近,也不一定发生严重的销售分流。
不过,游客数量多,并不代表超市销售额一定高。门店还需要调整商品结构,让商品适合实际顾客。
这些门店共同说明了一件事。
昇菘过去依靠特色生鲜,让顾客愿意专程去;现在则通过进入更多社区,让顾客不需要专程去。
这可能增加消费者选择昇菘的频率,也可能帮助它从其他超市争取市场份额。
新加坡的食品零售竞争,已经不只是FairPrice和昇菘之间的竞争。而且竞争者也在不断调整经营模式。
截至2026年7月,昇菘在新加坡拥有90家门店。
作为对照,FairPrice官方披露其普通超市业态超过100家,另有约40家FairPrice Finest,以及FairPrice Xtra等大型业态,总共约169家门店。加上便利店choices, 药店unity,食阁kopitiam等,Fairprice零售网点超过600家。
如果只比较超市网络,FairPrice与昇菘之间的差距,并没有集团全部零售及餐饮服务点数量所显示的那么夸张。
Cold Storage和Giant在2025年出售给马来西亚Macrovalue,两者分别经营48家和41家门店。
另一个近年来快速扩张的品牌思家客(Scarlett),门店网络约有41家。不过,它以中国食品、零食和即食商品为特色,不能简单等同于一家完整的家庭生鲜超市。
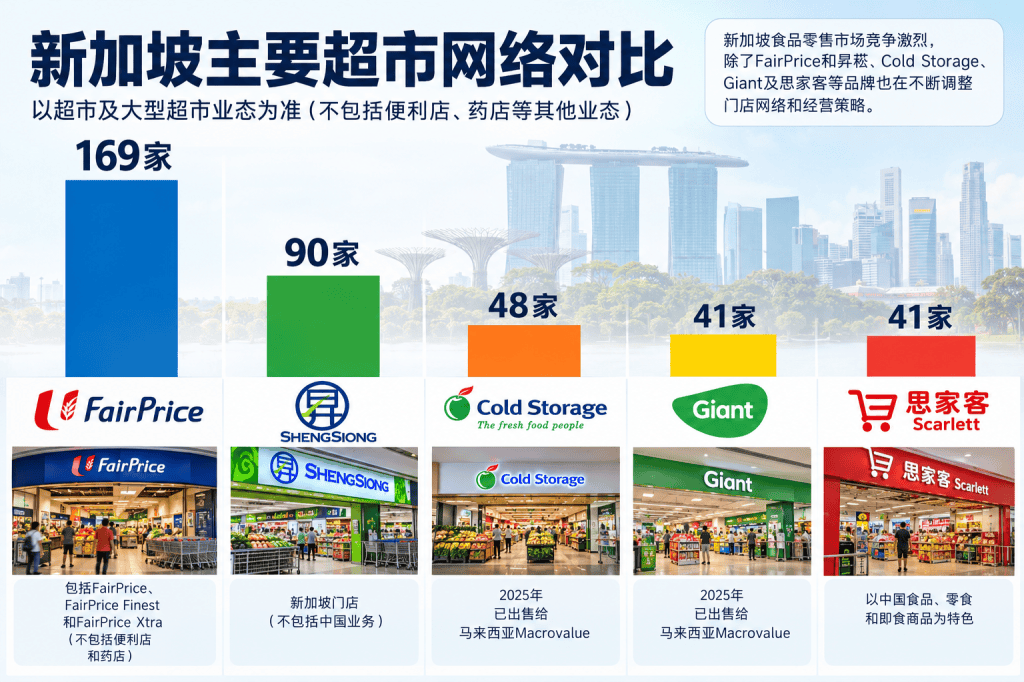
门店越来越密集,有助于提升昇崧在市场的竞争优势,也带来了新的问题。
门店越开越多,会不会开始抢自己的生意?
新店营业额,不一定等于集团新增营业额
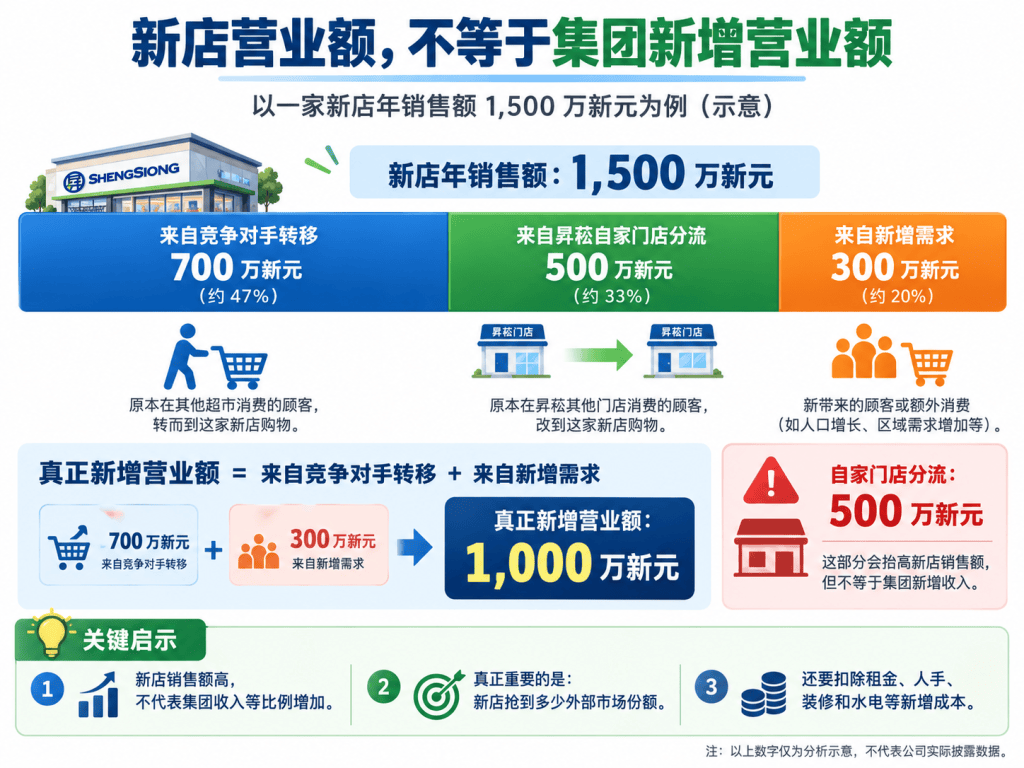
假设昇菘新开一家超市,每年创造1500万新元营业额。
这1500万可能来自三个地方。
第一,原来在FairPrice、其他超市或湿巴刹购物的消费者,转而选择昇菘。
第二,原本已经在其他昇菘门店购物的消费者,现在改去距离更近的新店。
第三,新的住宅区出现更多家庭,或者便利性提高后,产生了额外购物需求。
对昇菘集团来说,第一种是争取竞争对手的市场份额,第三种可能创造新增消费。
但第二种属于自家门店之间的分流。例如,新店营业额达到1500万新元,但其中有500万原本就属于附近其他昇菘门店,那么集团真正增加的营业额只有1000万新元,尚未考虑其他经营变化。
与此同时,新店还需要支付额外的租金、装修、员工、水电和维护费用。因此,新增门店未必能够按照表面营业额的增长比例,为集团创造利润。
昇菘管理层也知道这个风险
在2026年股东大会上,投资者已经向昇菘管理层提出门店之间可能互相分流的问题。
管理层表示,选址时会考虑周边人口、已有门店覆盖、竞争情况,以及新店整体财务回报。这说明昇菘并非没有意识到门店密度的风险。
另一方面,新加坡仍然不断有新组屋落成,部分新住宅区也需要超市和其他生活设施。因此,昇菘并不是完全没有新店机会。
真正需要区分的是:
一家新店究竟进入了过去没有覆盖的市场,还是在已经成熟的社区继续增加竞争密度?
这两种情况,对集团长期盈利增长的意义完全不同。
到这里,我们已经能够理解昇菘为什么还在扩张,也能理解开新店为什么不一定增加相同比例的集团销售额。但只凭这些消费者观察,还不足以判断它是否已经接近增长天花板。
我们需要进一步检验一个更具体的财务指标:
过去几年,昇菘门店越来越多,每平方米的销售额究竟提高了,还是下降了?
订阅以获取访问权限
立即订阅可阅读更多此类内容。
主要参考资料
公司财务与扩张
企业历史与消费模式
零售竞争与资本配置
分析师资料
- Maybank Research,2026年10月9日昇菘评级报告。文中预测市盈率、盈利增长和目标价均采用该报告口径。
星时代财经|追踪星洲经济,把握南洋商机
本文仅供财经研究和信息分享,不构成投资建议。文中估值倒推属于假设情景,不代表公司业绩指引或目标股价。


发表评论