
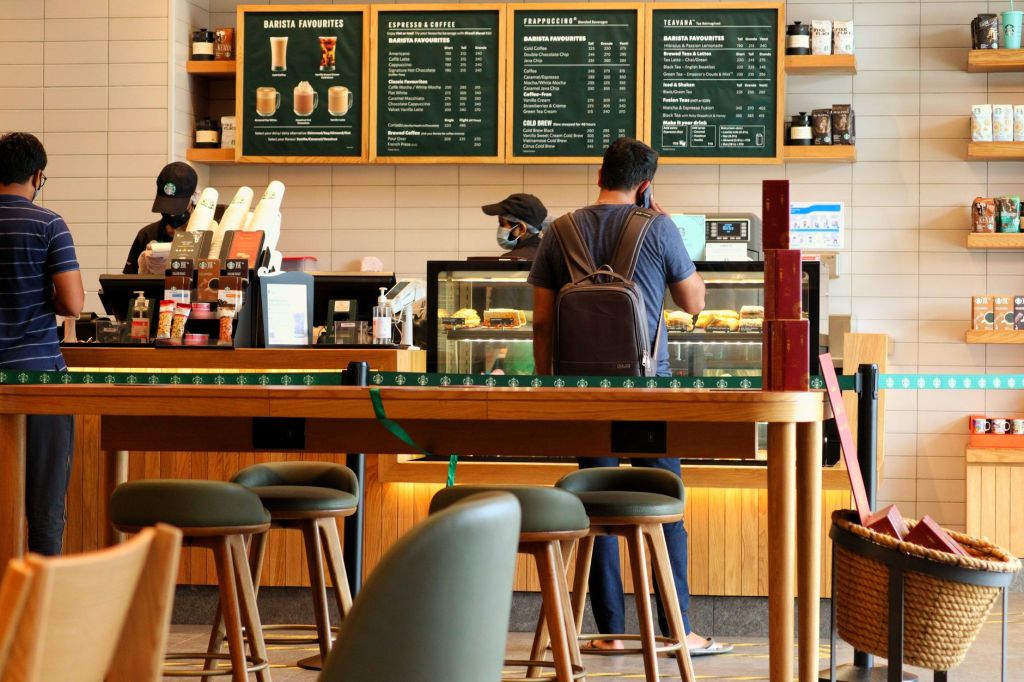
最近,DFI Retail Group宣布了一笔重要的资产重组。
DFI准备结束与香港美心集团长达约40年的股权合作,把自己持有的50%美心股权交回美心。作为交换,DFI将取得目前由美心经营的亚洲Starbucks授权业务,同时再收到约3.4亿美元现金。
这部分Starbucks业务覆盖香港、新加坡、泰国、越南、柬埔寨、澳门和老挝七个市场,拥有超过1,100家门店。交易预计在满足相关条件后,将于2027年3月底前完成。
如果只看这条新闻,可能很容易把它理解成一次普通的资产出售。但星时代小编往下翻了翻DFI这些年的变化,发现这家公司正在做的事情,比卖掉美心股份本身更值得关注。
过去几年,DFI已经卖掉了不少东西。而这一切的背后,是一个很简单的问题:
一家零售集团,到底应该做多少生意?
很多新加坡人每天都在DFI消费,却未必认识DFI
星君以前一直把DFI,也就是以前大家更熟悉的Dairy Farm International(牛奶国际),当成一家和新加坡超市关系很深的零售公司。Cold Storage、Giant、Guardian、7-Eleven,这些品牌新加坡人都太熟悉了。DFI又在新加坡交易所挂牌交易。
但把DFI的业务摊开后,会发现它远不只是一家超市公司。
过去几年,它的业务横跨食品超市、便利店、健康美容、家具和餐饮等多个领域。
除了大家熟悉的Guardian和7-Eleven,DFI还经营部分亚洲市场的IKEA;过去投资过中国永辉超市和菲律宾Robinsons Retail;在香港则有Wellcome惠康、Mannings万宁等品牌。
美心也是其中非常重要的一块。
DFI持有美心50%股权,美心是一家拥有超过2,000个网点的大型餐饮集团,旗下除了自己的餐厅、饼店和食品业务,还经营Starbucks、Genki Sushi、Shake Shack等国际品牌。
如果把几年前的DFI画成一张图,会发现这家公司相当复杂。
不同国家、不同品牌、不同业态,还有全资子公司、联营公司和少数股权投资,规模很大。
但规模大,并不代表所有东西放在一起都会产生价值。
零售企业最容易相信的一件事,就是“规模会产生协同”
从商业逻辑上看,这种扩张并不难理解。
门店多了,可以增加采购规模。
品牌多了,可以共享供应商。
消费者多了,可以共享会员和数据。
国家多了,可以把成功经验复制到其他市场。
后台还可以共享IT、物流、人力、财务、地产谈判和管理系统。
所以很多零售集团做到一定规模以后,都会开始从一个品牌,慢慢变成一个平台。
问题是,理论上的协同,最后不一定真的能够实现。
今天研究DFI的时候,星时代小编一直在想一个很简单的问题:
一个消费者在Guardian买了洗发水,为什么会因为这件事情去Starbucks喝咖啡?
他在7-Eleven买了一瓶水,又为什么会因此去IKEA买家具?
DFI也在努力解决这个问题。
它发展了yuu会员体系,希望通过积分、会员、消费者数据和数字营销,把不同品牌连接起来。
但积分可以连接账户,却不一定能够连接需求。消费者不会因为每天使用一个高频服务,就自动增加自己对另一个低频商品的需求。
DFI需要证明的,并不是自己拥有多少品牌,而是:
这些品牌放在DFI里面以后,是不是比各自独立经营更有效率。
前台协同很难,后台协同可能更现实
这里要把两种协同分开来看。
一种是消费者能够看到的“前台协同”。例如会员、积分、交叉营销、消费者数据和跨品牌导流。
DFI希望一个消费者在不同品牌之间持续留下消费记录,再通过yuu和数据系统,更完整地理解这个消费者。
这个方向有价值,但它究竟能够带来多少额外消费,目前还需要继续观察。
另一种协同,消费者根本看不到。
采购、供应商管理、自有品牌开发、IT系统、物流、地产谈判、人力、财务和后台管理,都可能在集团内部共享。
这可能是DFI更现实的优势。例如DFI旗下不同零售品牌都需要开发自有品牌商品。如果每家公司分别找工厂、验厂、设计包装、做质量控制,很多工作都要重复一次。如果集团能够统一完成,再把产品分销到不同市场和品牌,规模才真正变成效率。
消费者不需要知道Guardian、7-Eleven和IKEA背后是不是同一个股东。
重要的是:
它们属于同一个集团,它们有没有因此经营得更好。
过去几年,DFI开始做减法
2023年,集团退出马来西亚食品零售业务。
2024年,退出印尼Hero超市业务。
2025年,DFI完成出售中国永辉超市的持股,又出售菲律宾Robinsons Retail的持股;同年还把新加坡Cold Storage、CS Fresh、Jason’s Deli和Giant组成的食品零售业务卖给Macrovalue。
现在,连持有约40年的美心50%股权也准备退出。
这已经不是偶尔卖掉一两项表现不好的资产了。
DFI管理层给这场转型起了一个很直接的名字:
从“Portfolio Company”转向“Operating Company”。
也就是从一家拥有很多零售资产的公司,变成一家真正能够统一经营这些业务的公司。
这两者看起来差不多,实际上区别很大。
一家Portfolio Company可以拥有很多好资产。
一家Operating Company则必须回答:
为什么这些资产要放在一起?
财务数字已经开始变化
DFI目前的改革并没有停留在口号上。
一个值得继续跟踪的指标,是ROCE(Return on Capital Employed,投入资本回报率)。
DFI披露的数据显示,集团ROCE在2022年只有1.7%,2023年回升至4.8%,2024年为5.4%,2025年进一步升至9.4%。
管理层现在给出的目标,是到2028年把ROCE提高到至少15%。
与此同时,DFI的股东应分配利润也从2024年的2.01亿美元,提高到2025年的2.70亿美元,同比增长35%。2025年底集团已经转为约7,000万美元净现金状态,而且当年还向股东派发了6亿美元特别股息。
这些数字至少说明,DFI过去几年的资产处置和经营调整,正在伴随着盈利和资本回报的改善。
当然,这并不能简单证明“卖资产导致ROCE上升”。
疫情后的经营恢复、成本控制、业务结构变化和各个零售板块自身的改善,都可能产生影响。
但方向已经值得继续观察。
那为什么偏偏把Starbucks留下?
这也是这笔美心交易最让星君好奇的地方。
如果DFI正在不断做减法,为什么不干脆把美心全部卖掉,为什么把里面的Starbucks业务拿回来自己经营?
美心比DFI更像一家传统意义上的餐饮公司。
它有餐厅、咖啡、面包、快餐、食品生产和大量餐饮品牌运营经验。Starbucks过去放在美心里面,本来就有很自然的餐饮协同。
DFI能提供的东西则不同。它更擅长的是零售网络、数据、会员、IT、地产、采购和跨市场运营。
DFI给出的答案,也是希望把Starbucks纳入自己的零售运营体系。
Starbucks业务2025年收入接近7.5亿美元,基础经营利润率约7%。DFI计划把门店从目前超过1,100家扩展至至少1,350家,并希望中期经营利润率达到8%至9%。
集团预计,Starbucks并入后的第一个完整年度,可以从采购、总部费用、地产优化等方面产生约1,000万美元经营协同。
这至少告诉我们,DFI不是单纯因为“Starbucks是个好品牌”就把它留下。管理层确实看到了一些可以量化的后台协同。
但1,000万美元究竟只是开始,还是这项交易能够实现更多的协同,现在还不知道。
这场改革真正的考题才刚刚开始
DFI把出售美心称为从Portfolio Company转向Focused Operating Company的最后一个重要里程碑。
从资产结构来看,这句话有一定道理。
过去几年,它已经陆续退出不少少数股权投资和部分区域业务。
但从另一个角度看,Starbucks的加入又给这场改革增加了一道新的考题。
因为Starbucks本身就是一个拥有超过1,100家门店、横跨七个亚洲市场的大型业务。
DFI必须证明:
把Starbucks从美心拿出来放进DFI以后,它能够经营得更好。
星时代接下来准备继续关注DFI,我们暂时不急着判断这场改革成功还是失败。
接下来的几年,可以慢慢看几个结果:
ROCE能不能继续向15%的目标靠近;Starbucks利润率能不能从7%提高到8%—9%;yuu和消费者数据能不能产生真正的前台协同;集团采购、地产、IT和后台能不能持续降低成本;以及出售资产获得的现金,管理层最终会怎样使用。
特别是最后一点。
DFI目前的资本配置框架除了投资内部增长、提高股东回报之外,也保留了继续进行战略并购的空间。
这意味着,DFI过去几年的“做减法”,并不代表以后不会重新做加法。
真正重要的是下一次加法有没有纪律。
零售企业做到一定规模以后,复杂本身并不可怕。
真正危险的是,复杂度增加了,协同却没有跟上。
反过来,如果不同业务能够真正共享客户、采购、供应链、数据和后台能力,那么规模才可能成为优势。
DFI已经把自己的新规划写得很清楚了。
至于它最终能不能从一家“拥有很多零售资产的公司”,真正变成一家“能够把这些资产经营在一起的公司”,现在还没有答案。
每家公司都有自己的规划,做得到还是做不到,只能交给时间来检验。
星时代也会继续关注它后面的财报和资本配置。
**资料来源:**DFI Retail Group 2024及2025年年报、2025 Investor Day资料、DFI Retail Group 2026年9月30日关于美心及Starbucks业务重组公告。
本文仅用于商业与上市公司研究,不构成任何投资建议。
追踪星洲经济,把握南洋商机。


留下评论