
如果把新加坡几只大型REITs放在一起看,Keppel REIT有一个挺奇怪的地方。
它手里的楼,其实并不差。
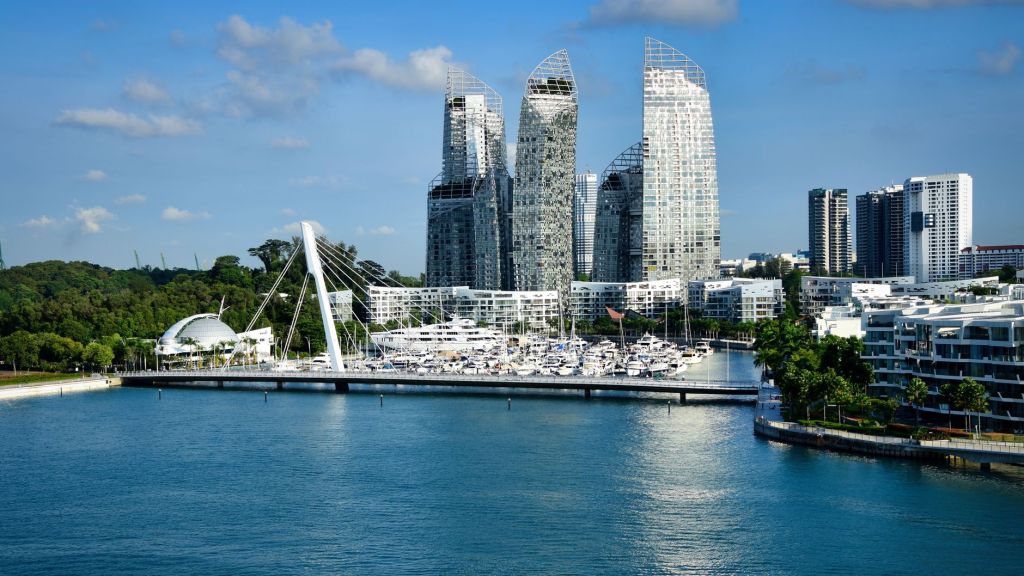
Marina Bay Financial Centre、Ocean Financial Centre、One Raffles Quay,都是新加坡核心CBD里相当有代表性的办公楼。
截至2025年底,Keppel REIT组合出租率仍有96.7%。换句话说,它并不是拿着一批没人租的旧写字楼,然后告诉投资者“我的NAV很高”。(Keppel REIT)
更有意思的是,它最近卖楼还卖得不错。
2026年9月,Keppel REIT宣布出售首尔T Tower。
这栋楼约2526亿韩元2019年买入,2026年以3488亿韩元出售。按韩元计算,出售价格比当年的买入价高37.2%,比2026年8月底的最新估值高7.4%。这不是一栋已经没人租的烂楼。到2026年6月底,T Tower出租率仍有92.1%,出售对应的NPI(Net Property Income,净物业收入)收益率只有3.9%。(Keppel REIT)
此前出售东京KR Ginza II也是类似情况:
出售价格比2022年的买入价高28.4%,比最新估值高9.7%。(Keppel REIT)
至少这两笔交易告诉我们一件事:
Keppel REIT账面上的NAV,并不完全是纸面财富。
真的把物业拿到市场上卖,有买家愿意按最新估值以上接手。
问题也就来了。
楼不差,出租率不差,资产还能高于估值卖出去,为什么资本市场却长期不愿意按照NAV购买Keppel REIT?
这就是星时代小编最近研究Keppel REIT时,最想搞明白的问题。
楼越来越多,单个Unit却没有越来越值钱
最开始,我们也以为答案可能只是利率。
REITs对利率敏感。2022年以后全球进入高利率周期,新加坡REITs普遍承压,这当然可以解释一部分折价。
可是把时间拉长以后,这个解释就不太够用了。
2015年底,Keppel REIT的NAV是S$1.42/unit,市场收盘价只有S$0.93。
也就是大约0.65倍P/NAV。
当年Keppel REIT的AUM(Assets Under Management,资产管理规模)约S$8.4 billion,全年DPU(Distribution Per Unit,每单位分派)是6.80 cents。(Keppel REIT)
十年以后呢?
2025年底:
- Deposited properties:S$11.84 billion
- NAV/unit:S$1.28
- Adjusted NAV/unit:S$1.27
- DPU:5.23 cents
- 年底Unit Price:S$0.97。(Keppel REIT)
也就是说,十年下来:
资产规模更大了。
楼更多了。
但单个Unit代表的NAV没有增加,
单个Unit每年拿到的分派反而少了。
当然,这不能简单理解成“Manager十年什么价值都没创造”。期间有资产出售、资本分派、利率周期、疫情和组合变化,单独比较两个年份不能代表完整Total Return。
但站在长期Unit Holder角度,这组数字至少提出了一个很合理的问题:
Manager到底是在把REIT做得越来越大,还是在把每一个Unit做得越来越值钱?
这可能才是理解Keppel REIT长期折价的起点。
REIT管理人其实同时坐在两个市场里
研究MLT的时候,星时代小编慢慢想清楚了一件事。
一个REIT Manager其实不只是房地产投资人。
它同时在两个市场做交易。
一个是房地产市场。
可以买楼,也可以卖楼。
另一个是资本市场。
可以发行Unit,也可以回购Unit。
假设一栋楼正常价值100,现在外面的买家愿意出120。
当然可以考虑卖。
反过来,如果REIT每个Unit背后的NAV是100,而资本市场只愿意用70购买,那么自己的Unit本身也可能是一项非常便宜的资产。
所以真正优秀的REIT Manager不能只问:
“这栋楼是不是好楼?”
还应该问:
“现在到底是这栋楼便宜,还是我自己的Unit更便宜?”
这两个问题看起来很像,其实完全不同。
而Keppel REIT过去十年的折价之谜,可能就藏在这里。
一栋好楼,不一定是一笔好交易
2025年底,Keppel REIT做了一笔很大的交易。
它买入Marina Bay Financial Centre Tower 3额外三分之一权益,把持股从三分之一提高到三分之二。
资产本身确实很好。
Marina Bay核心位置、接近满租,而且Keppel REIT认为当时的Passing Rent低于附近市场水平,未来还有租金增长空间。
问题出在融资。
Keppel REIT通过23-for-100的non-renounceable Preferential Offering,以每Unit S$0.96发行约923.2 million个新Unit,筹集约S$886.3 million。(Keppel REIT)
当时交易前的Adjusted NAV是多少?
S$1.24。
也就是说:
Keppel REIT以96分钱发行一项账面净资产约124分钱的权益。
更关键的是,公司自己的pro forma测算已经把代价写出来了。
Adjusted NAV/unit:
S$1.24 → S$1.18
在剔除Anniversary Distribution等因素后,基准DPU为4.72 cents;完成收购以后,根据融资成本假设不同,DPU变成4.42—4.55 cents。
也就是短期摊薄约:
3.6%—6.4%。 (Keppel REIT)
这就是研究REIT时一个很容易忽略的问题:
好资产,不等于好交易。
MBFC Tower 3当然可以是一栋非常好的楼。
但如果Manager用明显低于NAV的自己unit,去交换一项接近公允价值的好资产,原有Unit Holder未必因此占了便宜。
而且这不是一个很小的动作。
Keppel REIT的Unit数量从2024年底约3.87 billion,增加到2025年底约4.96 billion。(Keppel REIT)
分母一下子扩大了很多。
于是问题就从:
“MBFC Tower 3是不是好楼?”
变成:
“为什么在自己的Unit明显折价时,Manager仍然愿意大量出售自己的Unit?”
到这里,我们已经可以理解Keppel REIT长期折价的一部分原因。
但还有几个更重要的问题没有回答。
管理层难道不知道自己的Unit长期折价吗?
股东有没有提醒过他们?
如果知道,为什么过去这么多年仍然没有解决?
以及最重要的:
今天Keppel REIT的折价,到底是可以买到好资产的“馅饼”,还是一个永远等不到折价修复的“价值陷阱”?
这些问题,就要进入过去十年的资本配置记录了。
订阅以获取访问权限
立即订阅可阅读更多此类内容。
相关阅读
追踪星洲经济,把握南洋商机。


留下评论