
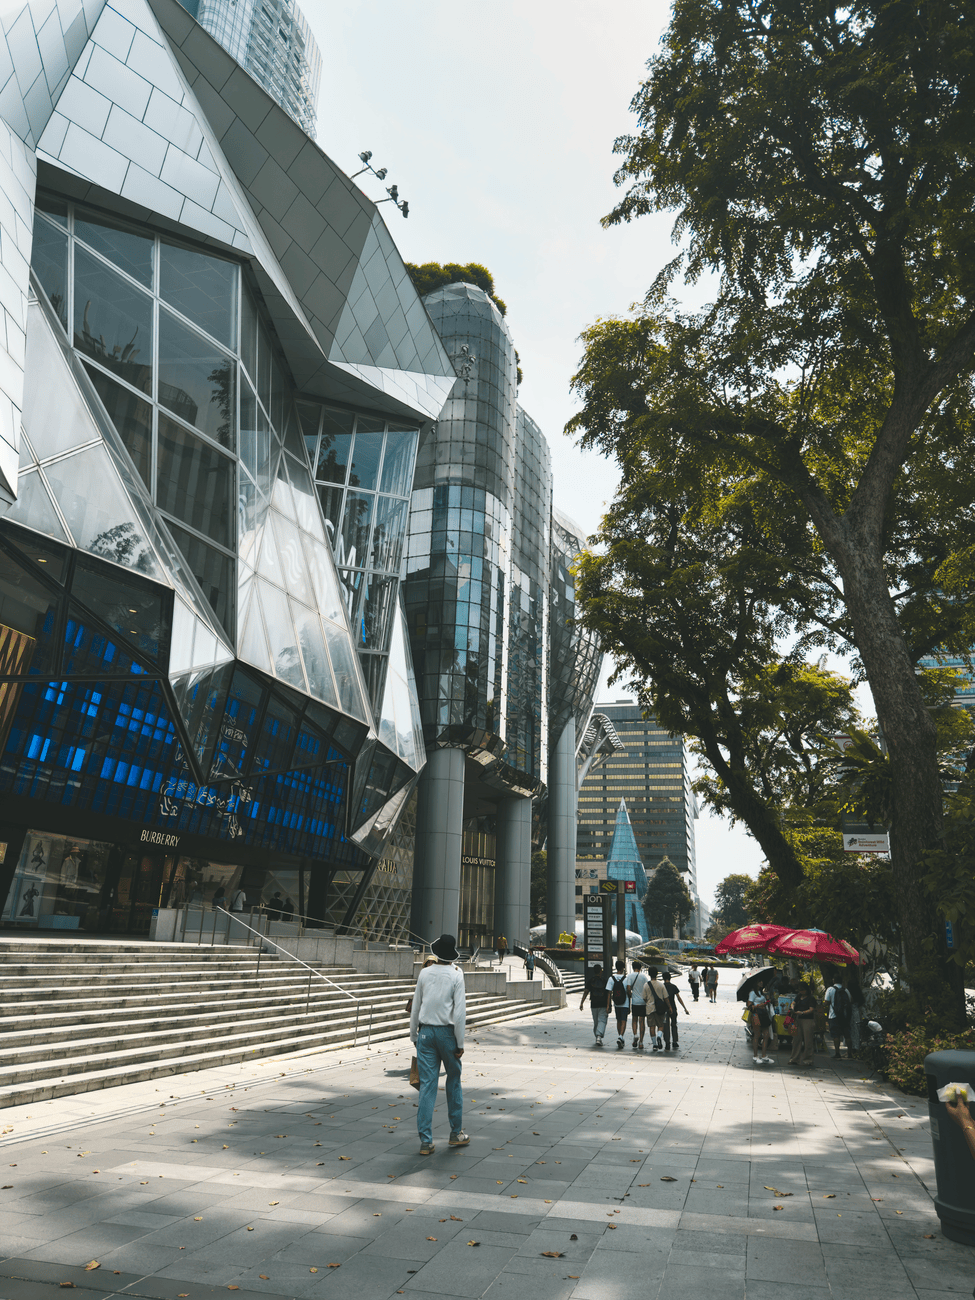
——从20多年买楼、改楼、组楼和卖楼,看新加坡最大REIT的真正能力
如果把投资房地产比作打麻将,CapitaLand Integrated Commercial Trust(CICT)一上桌,就抓到了一手不错的牌。
2002年,它的前身CapitaMall Trust(CMT)作为新加坡第一只上市REIT上市时,手里只有三座商场:Tampines Mall、Junction 8和Funan。三座商场都是CapitaLand体系提供的资产。
二十多年以后,这副牌已经完全不一样。
IMM、Plaza Singapura、Bugis Junction、Raffles City、Westgate、Bedok Mall、ION Orchard陆续加入;有些来自Sponsor CapitaLand/CLI,有些从第三方市场买入,有些甚至由CMT自己参与开发。
与此同时,Rivervale Mall、Sembawang Shopping Centre、JCube、Bukit Panjang Plaza等资产又陆续退出。
2026年,CICT又将一张大牌吃了进来:
S$3.9b收购Paragon。
第一眼看,这张牌并不便宜。
初始NPI(Net Property Income,净物业收入)Yield只有约3.9%。
但如果只是拿3.9%和5%、6%的Yield比较,我们可能看错了CICT。
因为回头研究它二十多年的历史后,星君发现,CICT真正值得研究的能力可能并不是“买到便宜的Mall”。
而是:
它会不会看牌、养牌、组牌和换牌。
CLI确实给了CICT一手好牌。
但二十多年以后,我们真正应该问的是:
CICT有没有把这手牌越打越好?
这也是判断Paragon值不值得S$3.9b的起点。
CICT有多少好牌是CLI给的?
先说明一个事实。
CICT今天庞大的新加坡零售网络,很大程度上建立在CapitaLand几十年积累的地产资源之上。
Tampines Mall、Junction 8、IMM、Plaza Singapura、Bugis Junction、Raffles City、ION Orchard等重要资产,都与CapitaLand/CLI生态有关。
所以,如果把CICT过去二十多年的成功全部归因于“CICT管理层特别会选Mall”,并不完全准确。
Capitaland贡献非常大。
但星君把CMT/CICT二十多年持有过的主要新加坡零售资产重新整理以后,也发现另一件事:
CICT并不是只会等Capitaland喂资产。
粗略按照资产的经济来源分类,约五成多来自Capitaland生态,约三成属于第三方市场收购,其余则包括共同开发等混合形式。
其中几个第三方交易尤其值得研究。
因为这些交易开始告诉我们:
当CLI没有直接给牌的时候,CICT自己会不会打牌。
订阅以获取访问权限
立即订阅可阅读更多此类内容。
 星时代财经 Star Time Business

留下评论